Domain emissionshandelssysteme.de kaufen?
Wir ziehen mit dem Projekt
emissionshandelssysteme.de um.
Sind Sie am Kauf der Domain
emissionshandelssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emissionshandelssysteme.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Co2 Kohlendioxid Füllung 10 kg lang<b>Hinweis:</b> Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.<div><br /><div>Die 10 kg CO2-Kohlendioxidfüllung repräsentiert eine umfangreiche Druckgasquelle, die in einer breiten Palette von industriellen, gewerblichen und technischen Anwendungen ihre Verwendung findet. Kohlendioxid, als farb- und geruchloses Gas, erweist sich aufgrund seiner vielseitigen Eigenschaften als äußerst nützlich und unverzichtbar in zahlreichen Industriezweigen. Eine Füllung von 10 Kilogramm CO2 bietet eine erhebliche Menge an Gas, was sie besonders geeignet macht für Anwendungen, die einen anhaltenden und kontinuierlichen Gasfluss erfordern.<br /></div><div><br /></div><div></div></div>In industriellen Schweißanwendungen spielt die 10 kg CO2-Füllung eine entscheidende Rolle. Als Schutzgas eingesetzt...29,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Co2 Kohlendioxid Füllung 6 kg kurz<b style="font-weight:bolder;color:rgb(17,17,17);font-family:Arial, 'Open Sans', sans-serif;font-size:16px;font-style:normal;letter-spacing:normal;text-indent:0px;text-transform:none;word-spacing:0px;white-space:normal;background-color:rgb(255,255,255);text-decoration-thickness:initial;text-decoration-style:initial;">Hinweis:</b><span style="color:rgb(17,17,17);font-family:Arial, 'Open Sans', sans-serif;font-size:16px;font-style:normal;font-weight:400;letter-spacing:normal;text-indent:0px;text-transform:none;word-spacing:0px;white-space:normal;background-color:rgb(255,255,255);text-decoration-thickness:initial;text-decoration-style:initial;float:none;"><span> </span>Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.</span><br class="Apple-interchange-newline" /> <div><span style="c...27,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Co2 Kohlendioxid Füllung 10 kg kurz<b>Hinweis:</b> Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.<div><br /><div>Die 10 kg CO2-Kohlendioxidfüllung repräsentiert eine bedeutende Menge dieses farb- und geruchlosen Gases, das in einer Vielzahl von industriellen Anwendungen genutzt wird. Kohlendioxid ist aufgrund seiner vielseitigen Eigenschaften und Anwendungen ein häufig verwendetes Gas. Diese Füllung mit 10 Kilogramm CO2 eignet sich insbesondere für Anwendungen, die eine langanhaltende und stabile Gasversorgung erfordern. <br /></div><div></div><div><br /></div>Im Bereich der Kältetechnik kommt CO2 als Kältemittel zum Einsatz, und die 10 kg Füllung ist hierbei in industriellen Kältesystemen von Nutzen. Die größere Menge an verfügbarem Gas ermöglicht eine kontinuierliche Versorgung und trägt zur Aufrechterhaltung op...29,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
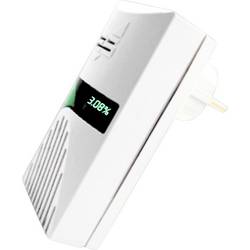
Schabus GX-D33 Kohlendioxid-Melder für CO2 Flaschen netzbetrieben detektiert Kohlendioxid 300257Das Warngerät GX-D33 detektiert erhöhte CO2-Belastungen aus defekten technischen Anlagen in Innenräumen - ignoriert jedoch weitgehend erhöhte CO2-Konzentrationen in schlechter Raumluft. 1400 ppm CO2 in Räumen wird als "sehr schlechte Luft" bezeichnet, die MAK liegt in Deutschland bei 5000 ppm. Der GX-D33 warnt erst weit darüber. So wird bei Defekten an technischen CO2-Anlagen, die unter Druck stehen, sofort Alarm ausgelöst, jedoch bei belasteten Räumen mit vielen Menschen (z. B. Großraumbüros) die erhöhten Werte zuverlässig ignoriert. Auch Belastungen in Trockeneislagern werden durch den GX-D33 bei mangelnder Ablüftung mit einem lauten Alarmton gemeldet.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Co2 Kohlendioxid Füllung 2 kg<b>Hinweis:</b> Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.<div><br /><div>Die 2 kg CO2-Flasche ist größer als ihre kleineren Pendants und bietet daher eine längere Betriebsdauer, bevor sie nachgefüllt oder ausgetauscht werden muss. Dies macht sie besonders geeignet für Anwendungen, die einen kontinuierlichen Gasfluss über längere Zeiträume erfordern<br /></div></div><div><br /></div><div>Die 2 kg CO2-Flasche von S&E bietet eine zuverlässige Lösung für diverse Anwendungen. Mit einem optimalen Füllgewicht von 2 kg eignet sich dieses Produkt besonders gut für Getränkesysteme, Aquarienbelüftung und industrielle Prozesse. </div><div><br /></div><div>Die hohe Reinheit des CO2 erfüllt dabei die höchsten Qualitätsstandards. Dank präziser Druckkontrolle gewährleistet diese Kohlens...19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Co2 Kohlendioxid Füllung 10 kg lang<b>Hinweis:</b> Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.<div><br /><div>Die 10 kg CO2-Kohlendioxidfüllung repräsentiert eine umfangreiche Druckgasquelle, die in einer breiten Palette von industriellen, gewerblichen und technischen Anwendungen ihre Verwendung findet. Kohlendioxid, als farb- und geruchloses Gas, erweist sich aufgrund seiner vielseitigen Eigenschaften als äußerst nützlich und unverzichtbar in zahlreichen Industriezweigen. Eine Füllung von 10 Kilogramm CO2 bietet eine erhebliche Menge an Gas, was sie besonders geeignet macht für Anwendungen, die einen anhaltenden und kontinuierlichen Gasfluss erfordern.<br /></div><div><br /></div><div></div></div>In industriellen Schweißanwendungen spielt die 10 kg CO2-Füllung eine entscheidende Rolle. Als Schutzgas eingesetzt...29,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Co2 Kohlendioxid Füllung 6 kg kurz<b style="font-weight:bolder;color:rgb(17,17,17);font-family:Arial, 'Open Sans', sans-serif;font-size:16px;font-style:normal;letter-spacing:normal;text-indent:0px;text-transform:none;word-spacing:0px;white-space:normal;background-color:rgb(255,255,255);text-decoration-thickness:initial;text-decoration-style:initial;">Hinweis:</b><span style="color:rgb(17,17,17);font-family:Arial, 'Open Sans', sans-serif;font-size:16px;font-style:normal;font-weight:400;letter-spacing:normal;text-indent:0px;text-transform:none;word-spacing:0px;white-space:normal;background-color:rgb(255,255,255);text-decoration-thickness:initial;text-decoration-style:initial;float:none;"><span> </span>Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.</span><br class="Apple-interchange-newline" /> <div><span style="c...27,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Co2 Kohlendioxid Füllung 10 kg kurz<b>Hinweis:</b> Es handelt sich hierbei nur um die Füllung, bei Abholung Ihrer Bestellung müssen Sie eine leere Flasche mitbringen oder kaufen um eine gefüllte zu erhalten.<div><br /><div>Die 10 kg CO2-Kohlendioxidfüllung repräsentiert eine bedeutende Menge dieses farb- und geruchlosen Gases, das in einer Vielzahl von industriellen Anwendungen genutzt wird. Kohlendioxid ist aufgrund seiner vielseitigen Eigenschaften und Anwendungen ein häufig verwendetes Gas. Diese Füllung mit 10 Kilogramm CO2 eignet sich insbesondere für Anwendungen, die eine langanhaltende und stabile Gasversorgung erfordern. <br /></div><div></div><div><br /></div>Im Bereich der Kältetechnik kommt CO2 als Kältemittel zum Einsatz, und die 10 kg Füllung ist hierbei in industriellen Kältesystemen von Nutzen. Die größere Menge an verfügbarem Gas ermöglicht eine kontinuierliche Versorgung und trägt zur Aufrechterhaltung op...29,95 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Schabus GX-D33 Kohlendioxid-Melder für CO2 Flaschen netzbetrieben detektiert Kohlendioxid 300257Das Warngerät GX-D33 detektiert erhöhte CO2-Belastungen aus defekten technischen Anlagen in Innenräumen - ignoriert jedoch weitgehend erhöhte CO2-Konzentrationen in schlechter Raumluft. 1400 ppm CO2 in Räumen wird als "sehr schlechte Luft" bezeichnet, die MAK liegt in Deutschland bei 5000 ppm. Der GX-D33 warnt erst weit darüber. So wird bei Defekten an technischen CO2-Anlagen, die unter Druck stehen, sofort Alarm ausgelöst, jedoch bei belasteten Räumen mit vielen Menschen (z. B. Großraumbüros) die erhöhten Werte zuverlässig ignoriert. Auch Belastungen in Trockeneislagern werden durch den GX-D33 bei mangelnder Ablüftung mit einem lauten Alarmton gemeldet.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
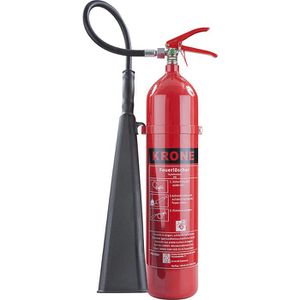
Krone CO2 Feuerlöscher 2 kg Kohlendioxid BDauerdrucklöscher mit 2 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Schneehorn zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 2 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 2 LE weitere Produktinformationen: Löschleistung: 34 B Funktionsdauer: 7 Sek. Spritzweite: 4 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 47 x 27 cm (HxØ) Gewicht: 6,3 kg Zertifikat: DIN EN3 Inhalt: 2kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.64,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Krone CO2 Feuerlöscher 5 kg Kohlendioxid BDauerdrucklöscher mit 5 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Flachstrahl-Schneerohr zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 5 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 5 LE weitere Produktinformationen: Löschleistung: 89 B Funktionsdauer: 11 Sek. Spritzweite: 5 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 70 x 48 cm (HxØ) Gewicht: 13,9 kg Zertifikat: DIN EN3 Inhalt: 5kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.107,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.