Domain emissionshandelssysteme.de kaufen?
Wir ziehen mit dem Projekt
emissionshandelssysteme.de um.
Sind Sie am Kauf der Domain
emissionshandelssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emissionshandelssysteme.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
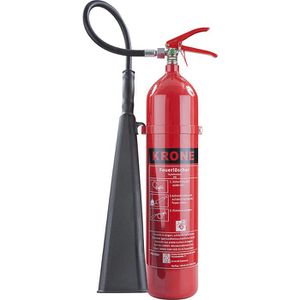
Krone CO2 Feuerlöscher 5 kg Kohlendioxid BDauerdrucklöscher mit 5 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Flachstrahl-Schneerohr zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 5 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 5 LE weitere Produktinformationen: Löschleistung: 89 B Funktionsdauer: 11 Sek. Spritzweite: 5 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 70 x 48 cm (HxØ) Gewicht: 13,9 kg Zertifikat: DIN EN3 Inhalt: 5kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.107,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
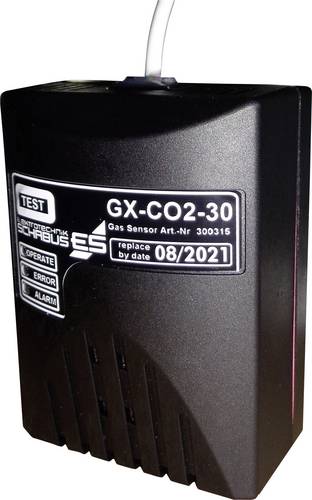
Schabus GX-CO2-30 Gas-Sensor detektiert KohlendioxidDer externe Sensor ist optimiert für das Gaswarngerät GX-A1 (Bestellnr. 752161) und kann auch am GX-HS (Bestellnr. 752028) betrieben werden. Der NDIR-Sensor wurde auf eine Alarmschwelle von 2,5 - 3,0% vol. CO2 ausgelegt. Hinter den Gehäuseöffnungen befindet sich eine HighTech-Membran, die Wasser von der Elektronik fernhalten soll. Der Sensor ist damit zwar nicht wasserdicht, nimmt dafür aber nicht sofort Schaden, wenn Wasserspritzer von üblicher Reinigungstätigkeit auf den Sensor treffen. Die Anschlussleitung des Sensors kann verlängert werden.213,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allnet, Deckenleuchte, msr all4471 / co2-kohlendioxid-sensor *white*Die Anwendung von ALLNET-Technologie für die IR-Detektion ermöglicht Kohlendioxidmessungen mit hoher Genauigkeit zu einem attraktiven Preis. Zusammen mit der NDIR-Messtechnik zur CO2-Erkennung kommt ein erstklassiger Sensirion Feuchte- und Temperatursensor auf dem gleichen Sensormodul zum Einsatz. Luftfeuchtigkeit und Temperatur der Umgebung können dank des Know-hows von ALLNET und Sensirion im Bereich der Algorithmik dem Anwender zur Verfügung gestellt werden, indem externe Wärmequellen modelliert und kompensiert werden, ohne dass zusätzliche Komponenten benötigt werden. Dank des angewandten Zweikanalprinzips zur Messung der Kohlendioxidkonzentration ist der Sensor dazu ausgelegt, Langzeitdrifts automatisch zu kompensieren. Die sehr geringe Modulhöhe ermöglicht eine einfache Integration in unterschiedliche Anwendungen. Kohlendioxid ist ein wichtiger Indikator für die Qualität der Raumluft. Dank neuer Energiestandards und besserer Dämmung sind Häuser immer energieeffizienter geworden, wobei sich jedoch die Luftqualität rapide verschlechtern kann. Aktive Belüftung ist notwendig, um ein angenehmes und gesundes Raumklima zu erhalten und das Wohlbefinden sowie die Produktivität der Bewohner zu verbessern. Der ALL4471 von ALLNET ermöglicht eine genaue und stabile Überwachung von CO2 in der Luft sowie von Temperatur und Luftfeuchtigkeit. So können Kunden neue Lösungen entwickeln, die die Energieeffizienz steigern und gleichzeitig das Wohlbefinden aller fördern. Technische Details: Zweck: Drinnen Sensor-Typ: Temperatur- & Feuchtigkeitssensor Übertragungstechnik: Kabelgebunden Temperaturmessbereich: -40 bis 70 °C Luftfeuchtigkeitsmessbereich: 0 bis 100% Genauigkeit: 0,4 °C Präzision: 3%.117,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
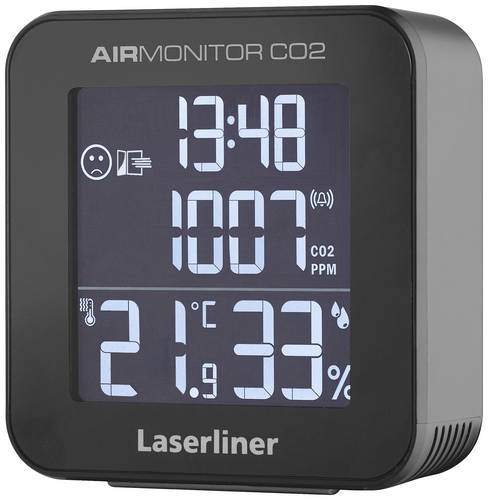
Laserliner AirMonitor CO2 Kohlendioxid-Messgerät 400 - 9999 ppmDas CO₂-Messgerät leistet einen wertvollen Beitrag zur Herstellung eines gesunden Raumklimas, welches ein wichtiger Indikator zur möglichen Virenkonzentration ist. Je höher der Anteil der qualitativ schlechten Luft ist, desto größer ist die Verbreitungs- und folglich Infektionsgefahr durch Viren. Der AirMonitor CO₂ verfügt über einen Schweizer Präzisions-Sensor mit NDIR-Technologie, den Sensirion SCD30, und liefert dauerhaft verlässliche Ergebnisse. Die Klassifizierung der Raumluft nach DIN EN 13779 erfolgt in den Stufen hohe, mittlere, mäßige und niedrige Qualität, angezeigt mit einem leicht verständlichen Symbol. In den beiden niedrigsten Stufen wird eine Lüftungsempfehlung in Form von optischen und akustischen Signalen ausgesendet. Der Anwender wird außerdem permanent über die Uhrzeit, Temperatur und Luftfeuchtigkeit informiert.60,88 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Schabus GX-D33 Kohlendioxid-Melder für CO2 Flaschen netzbetrieben detektiert KohlendioxidDas Warngerät GX-D33 detektiert erhöhte CO2-Belastungen aus defekten technischen Anlagen in Innenräumen - ignoriert jedoch weitgehend erhöhte CO2-Konzentrationen in schlechter Raumluft. 1400 ppm CO2 in Räumen wird als "sehr schlechte Luft" bezeichnet, die MAK liegt in Deutschland bei 5000 ppm. Der GX-D33 warnt erst weit darüber. So wird bei Defekten an technischen CO2-Anlagen, die unter Druck stehen, sofort Alarm ausgelöst, jedoch bei belasteten Räumen mit vielen Menschen (z. B. Großraumbüros) die erhöhten Werte zuverlässig ignoriert. Auch Belastungen in Trockeneislagern werden durch den GX-D33 bei mangelnder Ablüftung mit einem lauten Alarmton gemeldet.143,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
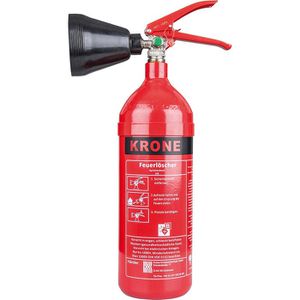
Krone CO2 Feuerlöscher 2 kg Kohlendioxid BDauerdrucklöscher mit 2 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Schneehorn zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 2 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 2 LE weitere Produktinformationen: Löschleistung: 34 B Funktionsdauer: 7 Sek. Spritzweite: 4 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 47 x 27 cm (HxØ) Gewicht: 6,3 kg Zertifikat: DIN EN3 Inhalt: 2kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.64,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Krone CO2 Feuerlöscher 5 kg Kohlendioxid BDauerdrucklöscher mit 5 Löschmitteleinheiten Frostsicher durch Temperaturfunktionsbereich von -30°C bis 60°C Flachstrahl-Schneerohr zur gezielten Löschmittelausbringung Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: CO2 Füllmenge: 5 kg / Liter Brandklasse: B Ausführung: Dauerdrucklöscher, frostsicher Löschmitteleinheiten: 5 LE weitere Produktinformationen: Löschleistung: 89 B Funktionsdauer: 11 Sek. Spritzweite: 5 m Temperaturfunktionsbereich: -30°C bis 60°C, frostsicher Maße: 70 x 48 cm (HxØ) Gewicht: 13,9 kg Zertifikat: DIN EN3 Inhalt: 5kg, Lieferung inkl.: Wandhalterung sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren. Hinweis: Feuerlöscher vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen.107,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Schabus GX-CO2-30 Gas-Sensor detektiert KohlendioxidDer externe Sensor ist optimiert für das Gaswarngerät GX-A1 (Bestellnr. 752161) und kann auch am GX-HS (Bestellnr. 752028) betrieben werden. Der NDIR-Sensor wurde auf eine Alarmschwelle von 2,5 - 3,0% vol. CO2 ausgelegt. Hinter den Gehäuseöffnungen befindet sich eine HighTech-Membran, die Wasser von der Elektronik fernhalten soll. Der Sensor ist damit zwar nicht wasserdicht, nimmt dafür aber nicht sofort Schaden, wenn Wasserspritzer von üblicher Reinigungstätigkeit auf den Sensor treffen. Die Anschlussleitung des Sensors kann verlängert werden.213,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Allnet, Deckenleuchte, msr all4471 / co2-kohlendioxid-sensor *white*Die Anwendung von ALLNET-Technologie für die IR-Detektion ermöglicht Kohlendioxidmessungen mit hoher Genauigkeit zu einem attraktiven Preis. Zusammen mit der NDIR-Messtechnik zur CO2-Erkennung kommt ein erstklassiger Sensirion Feuchte- und Temperatursensor auf dem gleichen Sensormodul zum Einsatz. Luftfeuchtigkeit und Temperatur der Umgebung können dank des Know-hows von ALLNET und Sensirion im Bereich der Algorithmik dem Anwender zur Verfügung gestellt werden, indem externe Wärmequellen modelliert und kompensiert werden, ohne dass zusätzliche Komponenten benötigt werden. Dank des angewandten Zweikanalprinzips zur Messung der Kohlendioxidkonzentration ist der Sensor dazu ausgelegt, Langzeitdrifts automatisch zu kompensieren. Die sehr geringe Modulhöhe ermöglicht eine einfache Integration in unterschiedliche Anwendungen. Kohlendioxid ist ein wichtiger Indikator für die Qualität der Raumluft. Dank neuer Energiestandards und besserer Dämmung sind Häuser immer energieeffizienter geworden, wobei sich jedoch die Luftqualität rapide verschlechtern kann. Aktive Belüftung ist notwendig, um ein angenehmes und gesundes Raumklima zu erhalten und das Wohlbefinden sowie die Produktivität der Bewohner zu verbessern. Der ALL4471 von ALLNET ermöglicht eine genaue und stabile Überwachung von CO2 in der Luft sowie von Temperatur und Luftfeuchtigkeit. So können Kunden neue Lösungen entwickeln, die die Energieeffizienz steigern und gleichzeitig das Wohlbefinden aller fördern. Technische Details: Zweck: Drinnen Sensor-Typ: Temperatur- & Feuchtigkeitssensor Übertragungstechnik: Kabelgebunden Temperaturmessbereich: -40 bis 70 °C Luftfeuchtigkeitsmessbereich: 0 bis 100% Genauigkeit: 0,4 °C Präzision: 3%.117,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laserliner AirMonitor CO2 Kohlendioxid-Messgerät 400 - 9999 ppmDas CO₂-Messgerät leistet einen wertvollen Beitrag zur Herstellung eines gesunden Raumklimas, welches ein wichtiger Indikator zur möglichen Virenkonzentration ist. Je höher der Anteil der qualitativ schlechten Luft ist, desto größer ist die Verbreitungs- und folglich Infektionsgefahr durch Viren. Der AirMonitor CO₂ verfügt über einen Schweizer Präzisions-Sensor mit NDIR-Technologie, den Sensirion SCD30, und liefert dauerhaft verlässliche Ergebnisse. Die Klassifizierung der Raumluft nach DIN EN 13779 erfolgt in den Stufen hohe, mittlere, mäßige und niedrige Qualität, angezeigt mit einem leicht verständlichen Symbol. In den beiden niedrigsten Stufen wird eine Lüftungsempfehlung in Form von optischen und akustischen Signalen ausgesendet. Der Anwender wird außerdem permanent über die Uhrzeit, Temperatur und Luftfeuchtigkeit informiert.60,88 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
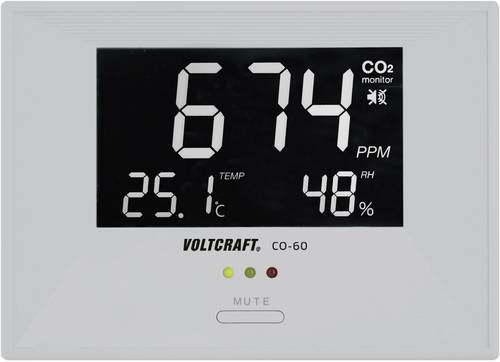
VOLTCRAFT CO2-60 Kohlendioxid-Messgerät 0 - 3000 ppmEine schlechte Luftqualität ist meist die Ursache für Unwohlsein oder Müdigkeit und vermindert die Konzentrations- und Leistungsfähigkeit. Schuld daran ist ein erhöhter oder ein zu hoher Anteil von Kohlendioxid (CO 2 ) in der Raumluft. Kontrollieren Sie mit dem CO-60 Räume, in denen sich Personen aufhalten. Die Luftqualität wird permanent durch verschiedene LEDs (Grün, Gelb und Rot) signalisiert. Beim Überschreiten des festgelegten Grenzwertes wird ein Alarm ausgelöst, der signalisiert, dass wieder gelüftet werden sollte. Zusätzlich zur Messung der CO 2 -Konzentration misst das CO-60 die Umgebungstemperatur und die relative Feuchte und stellt diese Werte übersichtlich auf dem LED Display dar. Betrieben wird das Gerät wahlweise über einen USB-Anschluss oder durch das mitgelieferte Netzteil. Ideal für Arbeits- und Kinderzimmer, öffentliche Gebäude, Schulen, Büros, etc.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz und Nachhaltigkeit im TourismusKlimaschutz und Nachhaltigkeit im Tourismus , Entwicklungen und Umsetzungsstrategien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20231101, Produktform: Kartoniert, Titel der Reihe: Schriften zu Tourismus und Freizeit#27#, Redaktion: Bandi Tanner, Monika~Wirth, Samuel~Roller, Marcus, Seitenzahl/Blattzahl: 300, Keyword: Nachhaltiger Tourismus, Fachschema: Dienstleistung~Tertiärer Sektor, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Dienstleistungsgewerbe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 233, Breite: 159, Höhe: 20, Gewicht: 462, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503237692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.